„Trec la SRL sau rămân pe PFA?” este una dintre cele mai frecvente întrebări ale antreprenorilor din România — mai ales după modificările fiscale intrate în vigoare la 1 ianuarie 2026, care au schimbat semnificativ calculul pentru ambele forme de organizare. Acest ghid explică ce presupune o transformare PFA în SRL în practică, în ce situații are sens financiar și operațional, și care sunt pașii concreți la Registrul Comerțului (ONRC).
Pe scurt
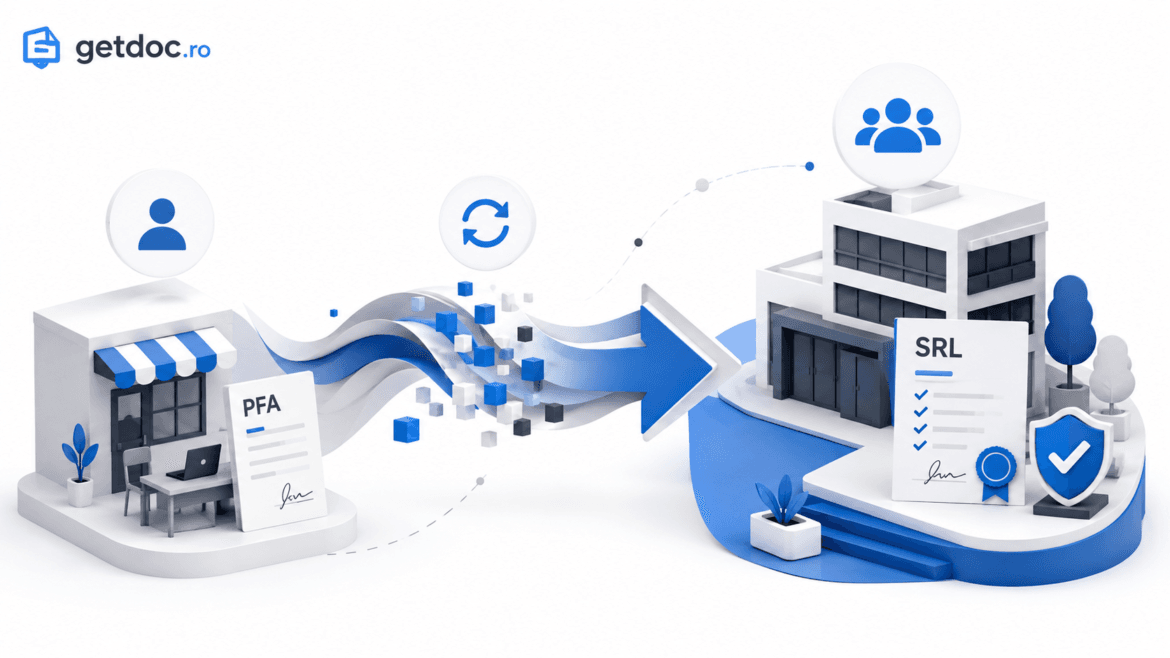
În legislația românească nu există o procedură de transformare directă a unui PFA în SRL. O transformare PFA în SRL înseamnă, de fapt, două operațiuni distincte la Registrul Comerțului: înființarea unui SRL nou și radierea PFA-ului existent. Cele două pot fi făcute în paralel sau succesiv — recomandat este să înființezi întâi SRL-ul, să muți activitatea pe el, apoi să radiezi PFA-ul. Din 2026, capitalul social minim la înființarea unui SRL este de 500 de lei (Legea nr. 239/2025), impozitul pe dividende a crescut la 16%, iar plafonul pentru regimul de microîntreprindere a scăzut la 100.000 EUR, cu o cotă unică de 1%.
Se poate transforma un PFA în SRL?
Răspuns concis: Nu direct. PFA (persoană fizică autorizată) și SRL (societate cu răspundere limitată) sunt forme juridice fundamental diferite — PFA-ul este o persoană fizică ce desfășoară activitate economică, iar SRL-ul este o persoană juridică distinctă de asociații săi. Legea nu prevede un mecanism de conversie între cele două, așa cum există, de exemplu, între SRL și SA.
Practic, o transformare PFA în SRL presupune:
- Înființarea unui SRL la ONRC (entitate nouă, cu CUI nou);
- Transferul activității — contracte, clienți, eventual active — de pe PFA pe SRL;
- Radierea PFA-ului la ONRC (opțională ca moment, dar recomandată după ce SRL-ul este funcțional).
Important: poți deține simultan un PFA și un SRL. Legea nu te obligă să radiezi PFA-ul când înființezi SRL-ul, iar unii antreprenori păstrează ambele forme o perioadă de tranziție. Trebuie doar să eviți suprapuneri fiscale nejustificate — discută cu contabilul cum se cumulează contribuțiile CAS și CASS în anul în care funcționezi pe ambele.
PFA vs SRL în 2026: comparație fiscală
Pe scurt: în 2026, PFA-ul în sistem real plătește 10% impozit pe venitul net (plus CASS și CAS în funcție de plafoane), în timp ce un SRL microîntreprindere plătește 1% pe venituri, până la plafonul de 100.000 EUR, iar dividendele se impozitează separat. La venituri mari, SRL-ul devine de regulă mai avantajos.
Modificările fiscale din 2026 au recalibrat balanța dintre cele două forme. Iată principalele diferențe:
| Criteriu | PFA (sistem real) | SRL (microîntreprindere) |
|---|---|---|
| Impozit pe venit/profit | 10% din venitul net | 1% din venituri (plafon 100.000 EUR) |
| Impozit alternativ | 10% din norma de venit (unde se aplică) | 16% impozit pe profit (peste plafon micro) |
| Impozit pe dividende | Nu se aplică (banii sunt ai titularului) | 16% la distribuirea profitului (din 2026) |
| CAS (pensie) | 25% la plafon de 12 sau 24 salarii minime, dacă venitul net depășește 12 salarii minime | Nu se datorează pe dividende; se datorează pe salariu, dacă există |
| CASS (sănătate) | 10% din venitul net, plafonat la 72 salarii minime (max. 29.160 lei în 2026) | 10% pe dividende, plafonat (6/12/24 salarii minime) |
| Angajat obligatoriu | Nu | Da, minimum 1 salariat pentru regimul micro |
| Acces la bani | Imediat — venitul aparține titularului | Prin salariu sau dividende (după distribuire) |
| Răspundere | Cu patrimoniul personal (în limitele patrimoniului de afectațiune, dacă există) | Limitată la capitalul social |
| Contabilitate | Partidă simplă (se poate ține și de titular) | Partidă dublă — contabil obligatoriu în practică |
| Capital social minim | Nu se aplică | 500 lei la înființare (din 2026) |
Valori calculate la salariul minim brut de 4.050 lei, în vigoare la 1 ianuarie 2026. Plafoanele și cotele se pot modifica — verifică întotdeauna valorile curente cu contabilul tău.
Când are sens o transformare PFA în SRL
Răspuns concis: Trecerea la SRL are sens, de regulă, când veniturile cresc peste plafoanele la care contribuțiile PFA devin împovărătoare, când ai nevoie de angajați, de protecția patrimoniului personal sau de credibilitate în relația cu clienți corporate și licitații publice.
Situații concrete în care SRL-ul devine avantajos:
1. Venituri nete mari, cheltuieli mici. La un PFA în sistem real, sarcina fiscală totală (impozit 10% + CAS + CASS) poate depăși 25% din venitul net la venituri de peste ~290.000 lei/an. Un SRL microîntreprindere plătește 1% pe venituri plus 16% pe dividende la distribuire — în multe scenarii, totalul iese mai mic, chiar și cu costul salariatului obligatoriu.
2. Vrei să angajezi. PFA-ul poate avea salariați, dar structura de SRL este construită pentru asta: separă clar banii firmei de banii tăi și scalează mai natural.
3. Lucrezi cu companii mari sau participi la licitații. Multe companii și autorități contractante preferă sau cer furnizori persoane juridice. La licitațiile publice, documentația cere frecvent certificat constatator și structură de firmă — un SRL bifează așteptările standard.
4. Vrei protecția patrimoniului personal. La SRL, răspunderea este limitată la capitalul social (cu excepțiile legale privind frauda sau răspunderea administratorului). La PFA, răspunzi cu patrimoniul personal.
5. Desfășori mai multe activități. Un PFA este limitat la maximum 5 coduri CAEN (detalii în ghidul nostru despre actualizarea CAEN Rev. 3 pentru PFA). Un SRL nu are această limită.
6. Plănuiești asociați sau investitori. PFA-ul are un singur titular. SRL-ul permite asociați, cesiuni de părți sociale și atragere de capital.
Când NU are sens să treci la SRL
Pe scurt: transformarea nu are sens pentru venituri modeste sau la început de drum. Sub 24.300 lei venit net pe an (6 salarii minime în 2026) un PFA nu datorează CASS, iar sub 12 salarii minime nu datorează CAS. În aceste cazuri, PFA-ul rămâne mai simplu și mai ieftin de administrat decât un SRL.
Echilibrul contează: SRL-ul nu este automat „upgrade-ul” corect.
- Venituri modeste sau la început de drum. Sub pragul de 6 salarii minime (24.300 lei/an venit net în 2026), un PFA nu datorează deloc CASS, iar sub 12 salarii minime nu datorează CAS. Sarcina fiscală poate coborî spre 10%.
- Activitate impusă la normă de venit. Dacă venitul tău real depășește semnificativ norma stabilită de ANAF pentru activitatea ta, PFA-ul la normă de venit rămâne greu de bătut fiscal.
- Vrei simplitate administrativă. PFA-ul se ține în contabilitate în partidă simplă; SRL-ul implică contabil autorizat (600–1.500+ lei/lună, uzual), bilanțuri, declarații suplimentare și un salariat obligatoriu pentru regimul micro.
- Ai nevoie de acces imediat la bani. Banii PFA-ului sunt ai tăi din momentul încasării. La SRL, banii sunt ai firmei — îi scoți prin salariu sau dividende, cu taxele aferente.
Exemplu de calcul orientativ (2026)
Scenariu simplificat: venituri anuale de 300.000 lei, cheltuieli deductibile neglijabile, salariu minim 4.050 lei.
| Element | PFA sistem real | SRL micro + dividende |
|---|---|---|
| Impozit pe venit / micro | ~24.650 lei (10% din baza netă) | 3.000 lei (1% din venituri) |
| CAS | 24.300 lei (plafon 24 salarii minime) | inclus în costul salariatului |
| CASS titular | 29.160 lei (plafon 72 salarii minime) | ~9.720 lei (CASS dividende, plafonat) |
| Cost salariat obligatoriu (min.) | — | ~49.700 lei/an (dar poate fi chiar administratorul, care încasează salariul) |
| Impozit dividende 16% | — | ~39.500 lei (pe profitul distribuit) |
Concluzia exemplului: la acest nivel de venit, diferența totală dintre cele două forme se strânge considerabil față de anii anteriori, pentru că dividendele se impozitează acum cu 16%. Rezultatul depinde de structura cheltuielilor, de faptul că salariul plătit propriei persoane nu este bani „pierduți” și de plafonul CASS. Acest calcul este orientativ, nu o recomandare fiscală — cere contabilului o simulare pe cifrele tale reale înainte de decizie.
Cum se face o transformare PFA în SRL: pașii concreți
Pe scurt: pentru că nu există transformare directă, parcurgi doi pași — înființezi un SRL nou (rezervare denumire, sediu social, act constitutiv, capital social și înregistrare la ONRC) și apoi radiezi PFA-ul, după ce închizi obligațiile fiscale la ANAF. Ideal, muți contractele și activele către SRL înainte de radiere.
Pasul 1: Înființezi SRL-ul la ONRC
- Rezervi denumirea firmei (verificare disponibilitate + rezervare la ONRC);
- Stabilești sediul social (contract de comodat, închiriere sau proprietate);
- Redactezi actul constitutiv — asociați, administrator, obiect de activitate (coduri CAEN Rev. 3), capital social de minimum 500 lei;
- Depui dosarul la Registrul Comerțului — online sau la ghișeu;
- Primești certificatul de înregistrare — uzual în 3–5 zile lucrătoare de la dosarul complet.
Dacă vrei să pornești cu documentele corect redactate din prima, poți genera online actele necesare pentru înființarea SRL-ului — un serviciu privat care pregătește documentația în formatul cerut de ONRC, fără drumuri repetate pentru completări.
Pasul 2: Muți activitatea pe SRL
- Închei acte adiționale sau contracte noi cu clienții, pe datele SRL-ului;
- Notifici partenerii despre schimbarea entității de facturare (CUI nou);
- Deschizi cont bancar pe SRL;
- Transferi, dacă e cazul, active de pe PFA pe SRL (prin vânzare sau aport — cu implicații fiscale, de discutat cu contabilul);
- Angajezi minimum un salariat (poate fi administratorul), dacă optezi pentru regimul de microîntreprindere;
- Contractezi serviciile unui contabil pentru partida dublă.
Pasul 3: Radiezi PFA-ul
- Te asiguri că PFA-ul nu are datorii la ANAF și obligații declarative restante;
- Depui cererea de radiere la Registrul Comerțului — radierea PFA este gratuită și se soluționează, în medie, în 3–5 zile lucrătoare;
- Depui la ANAF declarația unică finală pentru veniturile realizate până la radiere.
Pentru cererea de radiere și celelalte mențiuni ONRC din proces, poți pregăti documentele online, pas cu pas, cu formularele corecte pentru fiecare operațiune.
Costuri și durată: la ce să te aștepți
Pe scurt: taxele de registru pentru înființarea SRL-ului au fost în mare parte eliminate, așa că principalele costuri sunt sediul social, eventual redactarea documentelor și, la radierea PFA, regularizările fiscale. Ca durată, un SRL nou poate fi înregistrat în câteva zile lucrătoare, iar radierea PFA-ului adaugă timpul de închidere fiscală la ANAF.
| Operațiune | Cost orientativ | Durată uzuală |
|---|---|---|
| Rezervare denumire SRL | Gratuit la ONRC | 1 zi |
| Înființare SRL (taxe ONRC) | Taxele de registru au fost în mare parte eliminate; costuri posibile: sediu, ștampilă, specimen | 3–5 zile lucrătoare |
| Capital social | Min. 500 lei (rămân banii firmei) | — |
| Radiere PFA | Gratuită la ONRC | 3–5 zile lucrătoare |
| Total proces (cap-coadă) | Variabil (redactare acte, contabil, notificări) | ~10 zile lucrătoare cu dosare complete |
Duratele presupun dosare complete și corecte. Cea mai frecventă cauză de întârziere într-o transformare PFA în SRL este respingerea dosarului pentru documente lipsă sau completate greșit — de aceea merită să pleci de la documente redactate corect.
Greșeli frecvente la o transformare PFA în SRL
Pe scurt: cele mai frecvente greșeli sunt radierea PFA-ului înainte de a muta contractele și activele către SRL, neînchiderea la timp a obligațiilor fiscale ale PFA la ANAF, alegerea greșită a codului CAEN sau a regimului fiscal la noul SRL și subestimarea costurilor contabile lunare care apar odată cu SRL-ul.
- Radiezi PFA-ul înainte ca SRL-ul să fie funcțional — rămâi fără entitate de facturare zile sau săptămâni.
- Uiți de declarația unică finală pentru PFA — obligațiile fiscale nu dispar odată cu radierea.
- Nu verifici codurile CAEN Rev. 3 — noile înmatriculări folosesc obligatoriu nomenclatorul Rev. 3; nu copia pur și simplu codurile vechi ale PFA-ului.
- Ignori condiția salariatului pentru micro — fără minimum un angajat, SRL-ul trece pe impozit pe profit de 16%.
- Nu simulezi fiscal ambele scenarii — decizia luată „din auzite”, pe regulile de acum 2–3 ani, poate fi exact pe dos față de calculul pe regulile din 2026.
Ai nevoie de certificat constatator în proces?
Bănci, parteneri sau autorități pot cere certificatul constatator al noului SRL (sau al PFA-ului, înainte de radiere) — de exemplu la deschiderea contului bancar sau la licitații. Certificatul constatator este un document emis de ONRC; dacă îl vrei rapid, online și fără cont, îl poți obține prin ConstatatorDigital.ro — un serviciu privat care facilitează obținerea documentului emis de Registrul Comerțului.
Întrebări frecvente
Pot avea PFA și SRL în același timp?
Da. Legea nu interzice deținerea simultană a unui PFA și a unui SRL. Mulți antreprenori păstrează ambele forme în perioada de tranziție. Atenție la modul în care se cumulează contribuțiile sociale în anul respectiv.
Cât durează trecerea de la PFA la SRL?
Cu documente complete, întregul proces durează în jur de 10 zile lucrătoare: 3–5 zile pentru înființarea SRL-ului și 3–5 zile pentru radierea PFA-ului, plus timpul de transfer al activității.
Cât costă o transformare PFA în SRL?
Într-o transformare PFA în SRL, radierea este gratuită la ONRC, iar taxele de registru pentru înființare au fost în mare parte eliminate. Costurile reale sunt: capitalul social (min. 500 lei, care rămâne al firmei), redactarea documentelor, eventual sediul social și onorariul contabilului.
Se transferă automat contractele de pe PFA pe SRL?
Nu. SRL-ul este o entitate juridică nouă, cu CUI nou. Contractele trebuie novate sau reîncheiate pe datele SRL-ului, cu acordul partenerilor.
Ce se întâmplă cu banii și bunurile PFA-ului?
Banii PFA-ului aparțin titularului — nu trebuie „transferați”. Bunurile folosite în activitate pot fi aduse în SRL prin aport în natură sau vândute către SRL, fiecare variantă cu tratament fiscal propriu.
Merită SRL micro în 2026, cu dividendele la 16%?
Depinde de cifre. Creșterea impozitului pe dividende de la 10% la 16% și plafonul micro redus la 100.000 EUR au micșorat avantajul clasic al SRL-ului. La venituri mari cu cheltuieli mici, SRL-ul rămâne adesea competitiv; la venituri mici sau la normă de venit, PFA-ul câștigă frecvent. Simularea pe cifre reale este obligatorie.
Acest articol are caracter informativ general și reflectă regulile în vigoare la data publicării (2026). Nu constituie consultanță fiscală sau juridică. staging.getdoc.ro este un serviciu privat care facilitează redactarea documentelor necesare la ONRC și nu este afiliat Oficiului Național al Registrului Comerțului.